EET 2.0 od 2027: týká se tě, když fakturuješ převodem?
Martin Liberda · · 8 min čtení
Od 1. 1. 2027 se vrací evidence tržeb. Eviduje se hotovost a platby při osobním kontaktu nebo v provozovně, faktura zaplacená převodem na dálku ne. Zjisti, co udělat ještě letos.
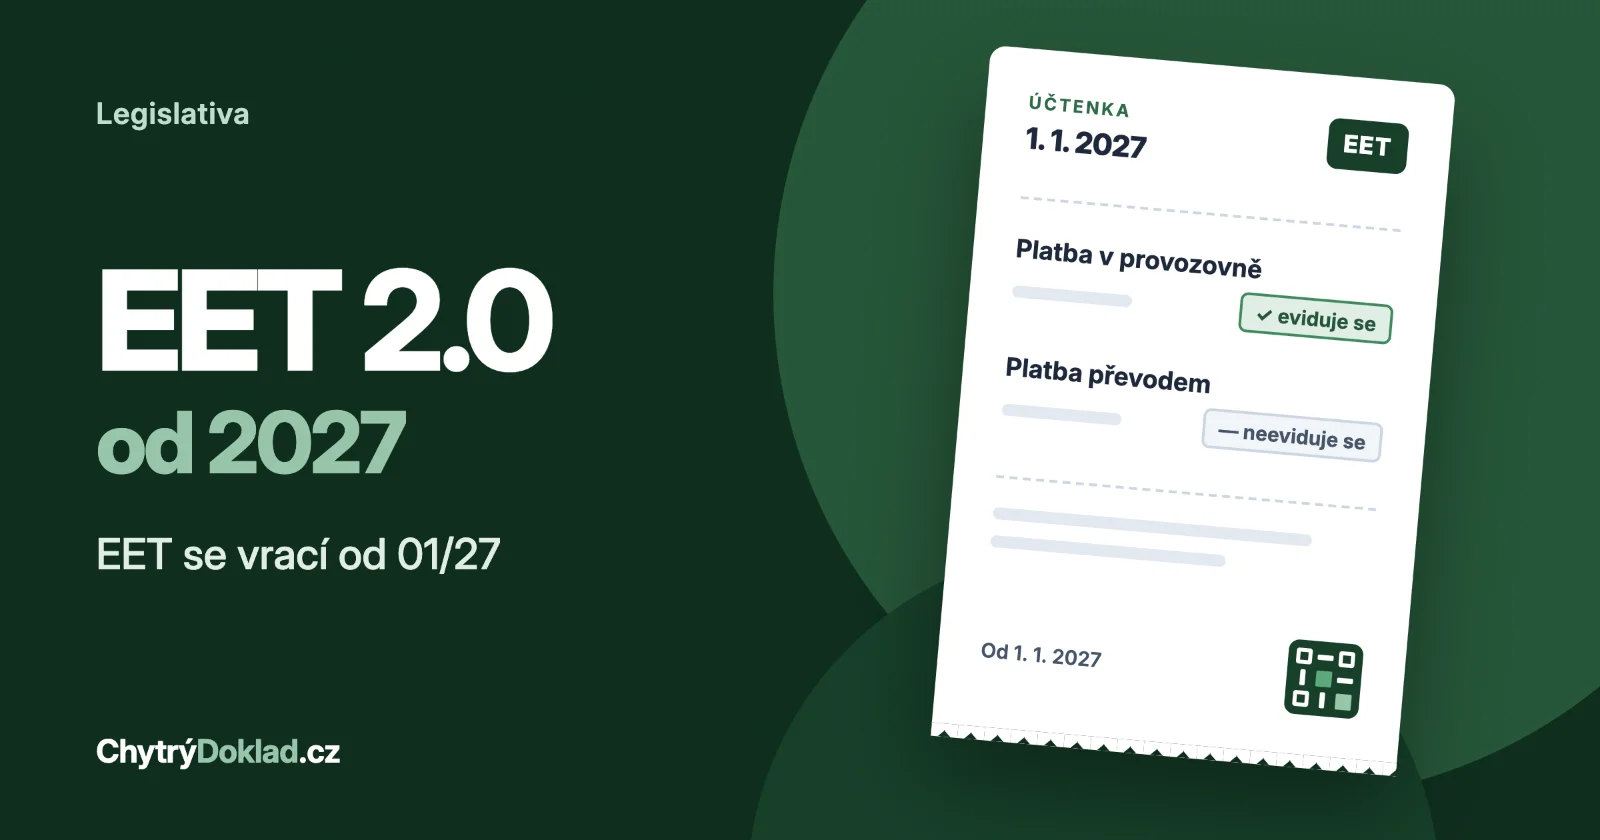
EET se vrací. Zákon o evidenci tržeb vyšel ve Sbírce jako č. 180/2026 Sb. a platí od 1. ledna 2027. Nová verze, které se říká EET 2.0, je ale postavená jinak než ta stará: u bezhotovostních plateb nezáleží na tom, jestli ti zákazník platí kartou, nebo převodem, ale na tom, jestli platí „při kontaktu“ s tebou.
Pokud posíláš faktury a klienti ti platí převodem z domova nebo z kanceláře, EET 2.0 se tě nejspíš vůbec netýká. Projdi si, kde je hranice, kdo je vyjmutý a co udělat, pokud evidovat budeš.
Co je EET 2.0 a od kdy platí
EET 2.0 je povinnost posílat finanční správě údaje o každé evidované tržbě přes internet, nejpozději v okamžiku, kdy platbu přijmeš. Týká se podnikajících fyzických osob (OSVČ) i firem, tedy i malých s.r.o.
Důležité termíny:
- 1. 11. 2026: v Daňové informační schránce plus (DIS+) na portálu MOJE daně se zpřístupní funkce pro EET. Oznámíš tam své evidenční jednotky a vygeneruješ si pokladní certifikát.
- 1. 12. 2026: finanční správa spouští bezplatnou webovou aplikaci MOJE eet.
- 1. 1. 2027: zákon nabývá účinnosti a evidovat musíš od prvního dne. Finanční správa sice leden označuje jako pilotní režim, ale výslovně dodává, že jde už o standardní evidenci. Zákon žádné přechodné období ani mírnější pravidla pro leden nezná.
- listopad tedy není termín, do kterého musíš něco stihnout. Je to den, od kterého se můžeš připravit. Certifikát musíš mít nejpozději před první evidovanou tržbou.
Kdy se platba eviduje: rozhoduje „kontaktní platba“
Klíčový pojem nového zákona je kontaktní platba. Je to platba, která proběhne při osobním kontaktu s tebou, nebo ve tvé provozovně či dopravním prostředku v souvislosti s prodejem zboží nebo službou. Hotovost a další platby „na papíře“ se ale evidují i bez kontaktu.
Evidovat musíš
- Hotovost. Eviduje se vždy, i bez osobního kontaktu. Výjimkou je jen dobírka, kterou od zákazníka vybere poskytovatel poštovní služby a převede ti ji na účet. U jiného kurýra nebo přepravce to jisté není, ověř si to proto u daňového poradce nebo na infolince finanční správy.
- Papírové stravenky, poukázky a šeky. Evidují se vždy, stejně jako hotovost.
- Platbu kartou v obchodě, u zákazníka nebo na stánku.
- QR platbu na místě, například když řemeslník dodělá práci a zákazník mu zaplatí přes QR kód v mobilu přímo u něj doma.
- Elektronické stravenky a dárkové karty, pokud je zákazník použije při kontaktu s tebou.
Evidovat nemusíš
- Fakturu zaplacenou převodem bez osobního kontaktu. Vystavíš fakturu, pošleš ji e-mailem a klient ji zaplatí ze svého účtu. Takovou platbu evidovat nemusíš.
- Platby přes platební bránu nebo QR kód na webu, typicky v e-shopu.
Vyplývá to přímo ze zákona a finanční správa to potvrzuje: převod z účtu na účet bez osobního kontaktu a mimo tvou provozovnu evidenci nepodléhá.
Rozhoduje skutečná platba, ne to, co je na faktuře
Finanční správa k tomu má dva užitečné příklady:
- Na faktuře máš „převodem“, ale zákazník přijde a zaplatí hotově u tebe. Evidovat musíš.
- Na faktuře máš „hotově“, ale zákazník pošle peníze převodem z domova a vůbec se nepotkáte. Evidovat nemusíš.
Pokud fakturuješ převodem, pomůže ti mít na faktuře QR kód pro platbu a hlídat, co už je zaplacené. To v ChytrémDokladu máš, včetně párování plateb s bankou. EET ale ChytrýDoklad neřeší. Pokud přijímáš kontaktní platby, potřebuješ k tomu pokladnu nebo aplikaci MOJE eet.
Kdo je z EET vyjmutý
Evidují se jen příjmy z podnikání. Mimo EET jsou proto třeba příjmy z nájmu nebo ostatní příjmy, jako příležitostný prodej přebytků ze zahrádky. Neeviduje se ani příjem, který je oproti tvým běžným tržbám ojedinělý.
Zákon dál vyjímá například:
- stát, obce, příspěvkové organizace, veřejné vysoké školy a další veřejné instituce,
- banky, pojišťovny, investiční a penzijní společnosti,
- některé obory, například hazardní hry, energetiku, poštovní služby a leteckou dopravu,
- platby ve vozidlech pravidelné hromadné dopravy, které přímo souvisejí s jízdou,
- prodej přes prodejní automaty,
- nevidomé podnikatele, kteří splní zákonné podmínky,
- paušalisty přihlášené do režimu EET OFF.
Pokud kontaktní platby vůbec nepřijímáš, finanční správě nic oznamovat nemusíš. Když ale aspoň v jedné provozovně evidovat budeš, musíš v DIS+ nahlásit všechna místa, kde prodáváš, včetně webu, přes který bereš platby na dálku.
EET OFF: místo evidence vyšší paušální daň
EET OFF je jen pro fyzické osoby, s.r.o. ho využít nemůže. Pokud jsi v prvním pásmu paušálního režimu a tvé příjmy ze samostatné činnosti za předchozí rok nepřesáhly 1 000 000 Kč, můžeš se přihlásit k přirážce. Tržby pak neeviduješ, ale ke každé měsíční paušální záloze platíš přirážku 1 400 Kč.
Na co si dát pozor:
- Oznámení o přihlášení podej do desátého dne zdaňovacího období. Pro rok 2027 je to nejpozději v pondělí 11. 1. 2027 (10. 1. je neděle), raději dřív. Pozdě podané oznámení je neúčinné a lhůtu nejde navrátit.
- Přihlásit se můžeš i rovnou v oznámení o vstupu do paušálního režimu nebo v oznámení o změně pásma.
- Když v roce příjmy přesáhnou milion, rok dokončíš bez evidence a od dalšího roku už evidovat musíš.
- Přihlášení končí i koncem měsíce, ve kterém přestaneš být v 1. pásmu paušálu.
Vyplatí se to hlavně tomu, kdo přijímá kontaktní platby a evidenci řešit nechce. Pokud ti všichni platí převodem na fakturu, přirážku platit nemusíš, protože evidovat stejně nic nebudeš.
Co to znamená pro tvoje doklady
- Faktury se nemění. Zákon o evidenci tržeb na faktury žádné nové požadavky nemá.
- Účtenku kvůli EET tisknout nemusíš. Zákon o evidenci tržeb vystavení účtenky neukládá. Doklad ale musíš vydat, když si o něj zákazník řekne, to platí podle zákona o ochraně spotřebitele a živnostenského zákona už dnes. Plátce DPH musí podnikatelům a právnickým osobám vystavit daňový doklad vždy (§ 28 odst. 1 zákona o DPH).
- Potvrzovací kód (POK) od finanční správy na doklad uvádět můžeš, ale nemusíš.
- Finanční správě posíláš jen základní údaje: tvoje DIČ (kdo DIČ nemá, posílá „CZ“ a rodné číslo), označení evidenční jednotky a pokladního zařízení, pořadové číslo tržby, datum a čas a celkovou částku v korunách. Položky nákupu ani údaje o zákazníkovi se neposílají.
- Vrácení peněz nebo oprava se eviduje jako záporná tržba.
Jak se na EET 2.0 připravit
1. Zjisti, jestli kontaktní platby přijímáš
Projdi si, jak ti lidé platí. Pokud jen převodem na fakturu bez osobního kontaktu, máš hotovo. Pokud občas bereš hotovost nebo kartu, evidovat budeš.
2. Rozhodni se: evidence, nebo EET OFF
Pokud splňuješ podmínky EET OFF, spočítej si, jestli se ti víc vyplatí 1 400 Kč měsíčně, nebo evidence.
3. Od 1. 11. nastav vše v DIS+
V DIS+ na portálu MOJE daně oznámíš evidenční jednotky (provozovnu, web, auto, nebo sebe, pokud podnikáš mimo ně) a vygeneruješ pokladní certifikát. Bez certifikátu tržbu zaevidovat nejde.
4. Vyber pokladní řešení
Stačí počítač, tablet nebo mobil připojený k internetu. Jestli půjde využít starou pokladnu z původní EET, se zeptej dodavatele, podle finanční správy často postačí aktualizace softwaru. Pro malé podnikatele chystá finanční správa bezplatnou aplikaci MOJE eet v prohlížeči. Podle finanční správy má být určená pro nejvýše dvě evidenční jednotky a umět katalog zboží a služeb a doklady v PDF.
5. Počítej s výpadky
Když vypadne internet, tržbu musíš odeslat hned po obnovení spojení, nejpozději do 48 hodin.
Sleva na dani 5 000 Kč
Jednorázovou slevu na dani až 5 000 Kč si může uplatnit jen podnikatel, fyzická osoba, a jen za první rok, ve kterém povinně zaeviduje tržbu. Výše je omezená: nesmí přesáhnout rozdíl mezi 15 % dílčího základu daně ze samostatné činnosti a základní slevou na poplatníka. Tržby evidované za staré EET se nepočítají, slevu tedy můžeš uplatnit znovu.
Pozor u paušálu: v paušálním režimu daňové přiznání nepodáváš, takže slevu prakticky neuplatníš.
Pokuty
Za neodeslání údajů o evidované tržbě hrozí pokuta až 500 000 Kč, stejně jako za závažné ztěžování nebo maření evidence. Kontrolovat může finanční i celní úřad. Celní úřad může na místě uložit pokutu do 10 000 Kč, pokud s ní souhlasíš. Jinak věc řeší finanční úřad, a ten může jít až do 500 000 Kč.
Co udělat teď
- Projdi, jak ti zákazníci platí, a zjisti, jestli přijímáš kontaktní platby nebo hotovost.
- Pokud jsi paušalista v 1. pásmu s příjmy do milionu, rozhodni se o EET OFF a oznámení podej nejpozději 11. 1. 2027, raději dřív.
- Od 1. 11. 2026 oznam v DIS+ evidenční jednotky a vygeneruj si pokladní certifikát.
- Vyber pokladnu, zeptej se dodavatele na aktualizaci, nebo si od 1. 12. vyzkoušej MOJE eet.
- Od 1. 1. 2027 eviduj každou evidovanou tržbu, leden není zkušební.
- Faktury dál posílej s QR kódem a hlídej si úhrady, převody na dálku se evidovat nemusí.
Časté otázky
Musím evidovat, když fakturuju jen převodem?
Ne, pokud klient platí na dálku ze svého účtu a nepotkáte se při placení. Evidovat bys musel, kdyby ti zaplatil hotově, nebo kartou či QR kódem přímo na místě.
Týká se EET 2.0 i s.r.o.?
Ano. Zákon platí pro poplatníky daně z příjmů fyzických i právnických osob. EET OFF a sleva 5 000 Kč jsou ale jen pro fyzické osoby.
Musím zákazníkovi tisknout účtenku?
Kvůli EET ne. Doklad ale musíš vydat, když o něj zákazník požádá. A pokud jsi plátce DPH, musíš podnikatelům a firmám vystavit daňový doklad vždy.
Co když kontaktní platby ani hotovost nepřijímám?
Pak nemusíš nic registrovat ani finanční správě oznamovat. Stačí, když dál fakturuješ jako dosud.